(通讯员 吴雅玲)近日,我院2024级应用统计硕士研究生王晓彤以第一作者身份在计算数学领域国际权威期刊《Journal of Computational Physics》上发表题为“Data-driven modeling of stochastic delay differential equations with error mitigation and multi-parameter adaptation”的研究论文。该论文以中国地质大学(武汉)为第一通讯单位,我院李民老师为第二作者、陈小丽老师为通讯作者,该论文得到了国家自然科学基金(NO.12501716)、湖北省自然科学基金(NO.2025AFB172)及武汉市自然科学基金(NO.2025040601020136)等多个项目联合资助。
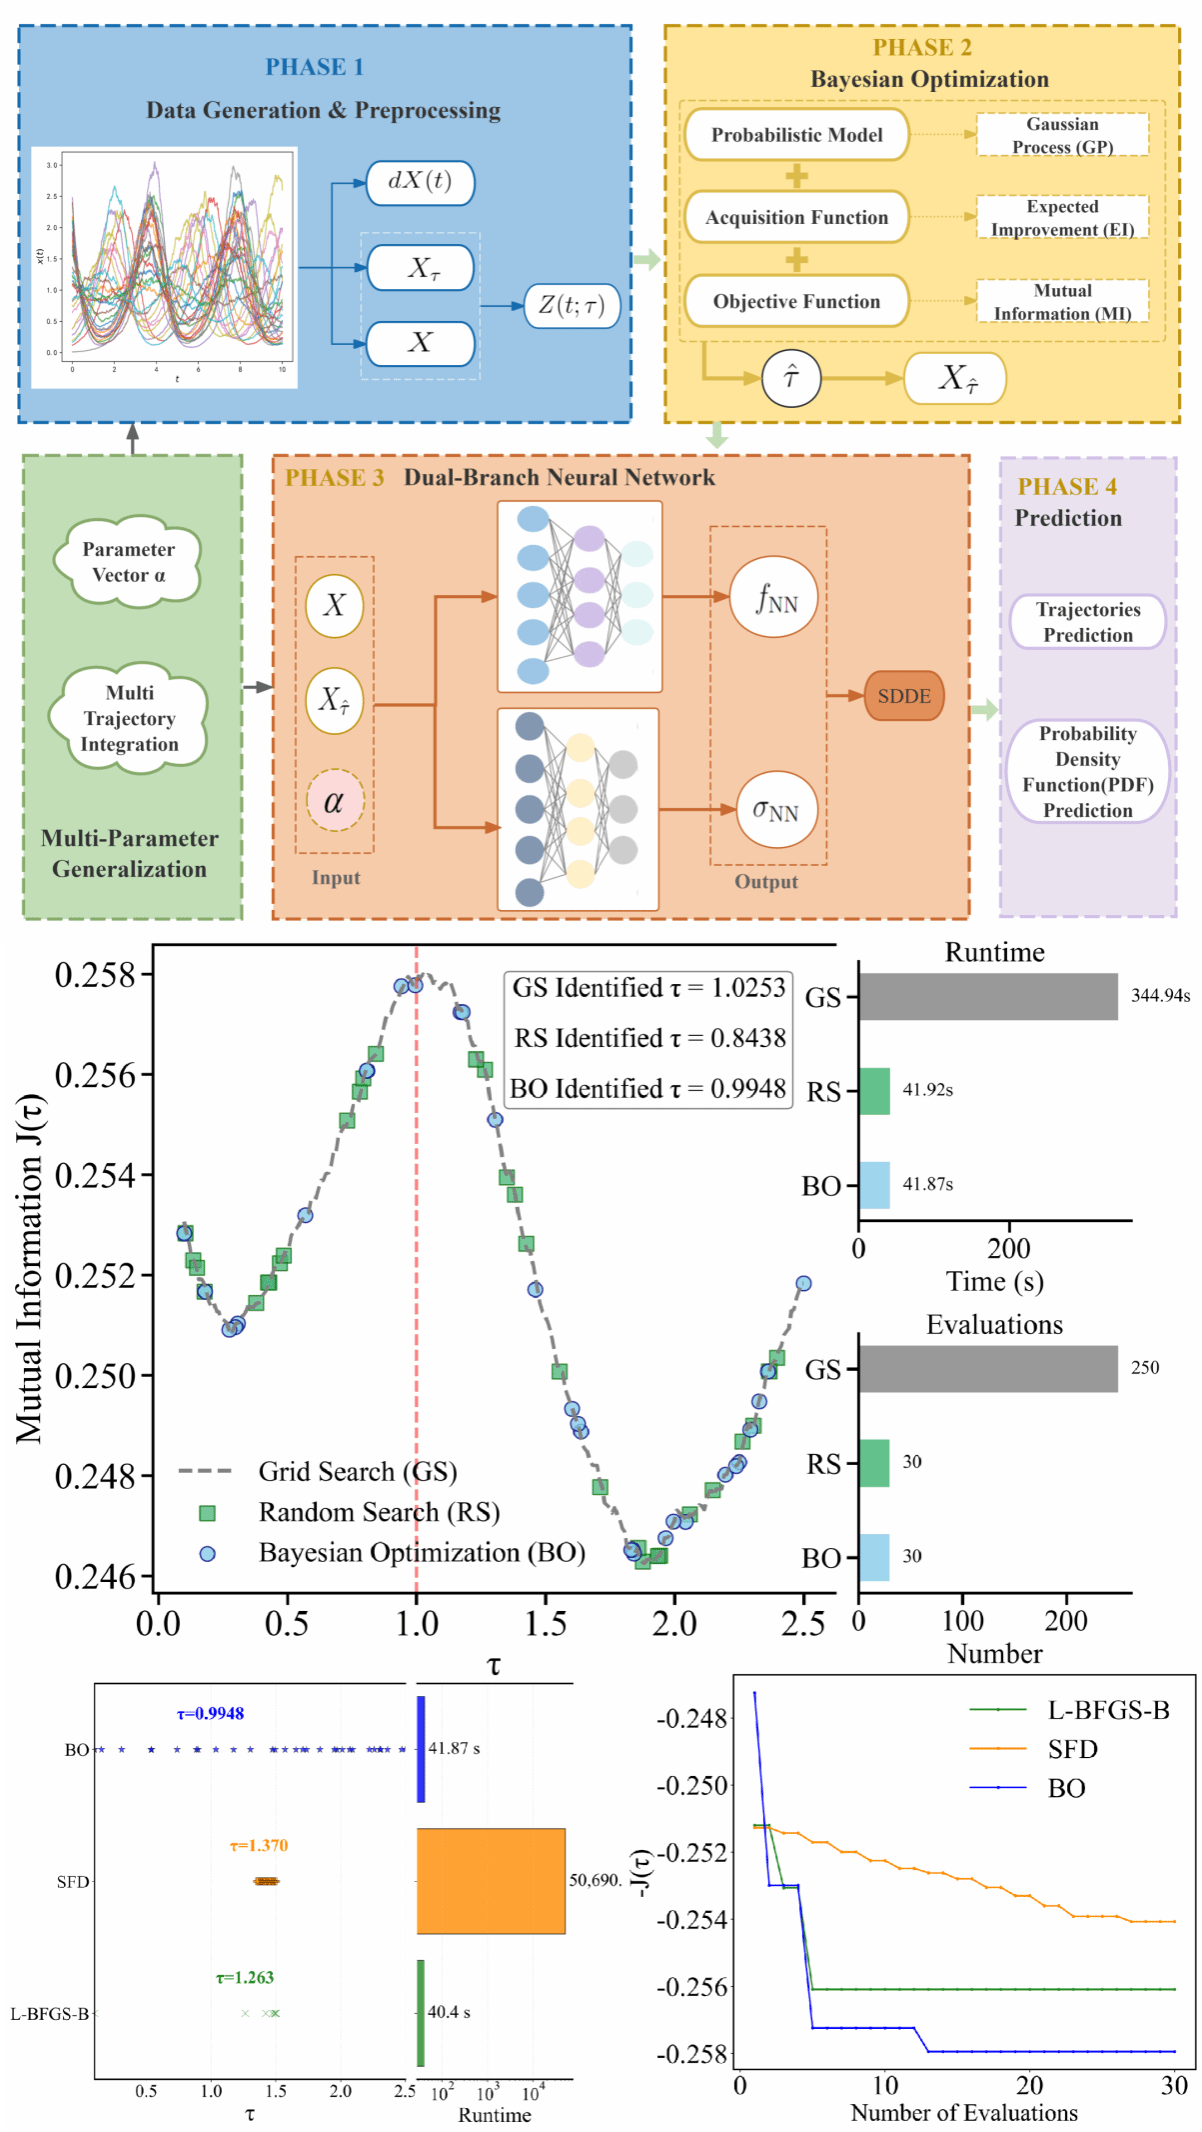
随机延迟微分方程(SDDE)是刻画兼具历史记忆效应与随机扰动复杂动力学系统的重要数学工具,在生物、金融、物理等领域应用广泛。从观测数据中识别SDDE难度较大,需同时估计未知延迟项、漂移项与扩散项。现有方法通常假定延迟项已知或进行马尔可夫近似,容易产生模型偏差。针对上述问题,本文提出融合互信息、贝叶斯优化与深度学习的数据驱动识别框架:通过互信息刻画系统历史状态与未来演化之间的依赖关系;采用贝叶斯优化在无需先验时滞信息的前提下高效定位最优延迟项;构建双分支神经网络,解耦学习漂移项与扩散项,提升函数的逼近精度;在此基础上嵌入多参数机制,仅通过一次训练即可实现对一类方程的泛化建模。
该工作同时开展完备的理论分析,证明神经网络逼近SDDE解的存在唯一性,并严格推导均方预测误差界,保证模型的稳定性。基于stochastic delay logistic、stochastic Lotka–Volterra模型的数值实验,证实了该框架可以高精度识别未知延迟项,漂移项与扩散项的逼近误差相比经典SINDy方法降低多个数量级,对未训练参数也具备良好泛化能力,能够精准复现系统轨迹与概率统计特征。该成果为随机复杂系统的数据驱动建模提供了新思路,后续可拓展至分数阶动力学、降维建模以及流行病、肿瘤治疗等实际应用场景。